Comment protéger son entreprise face à la grêle et aux tempêtes ?
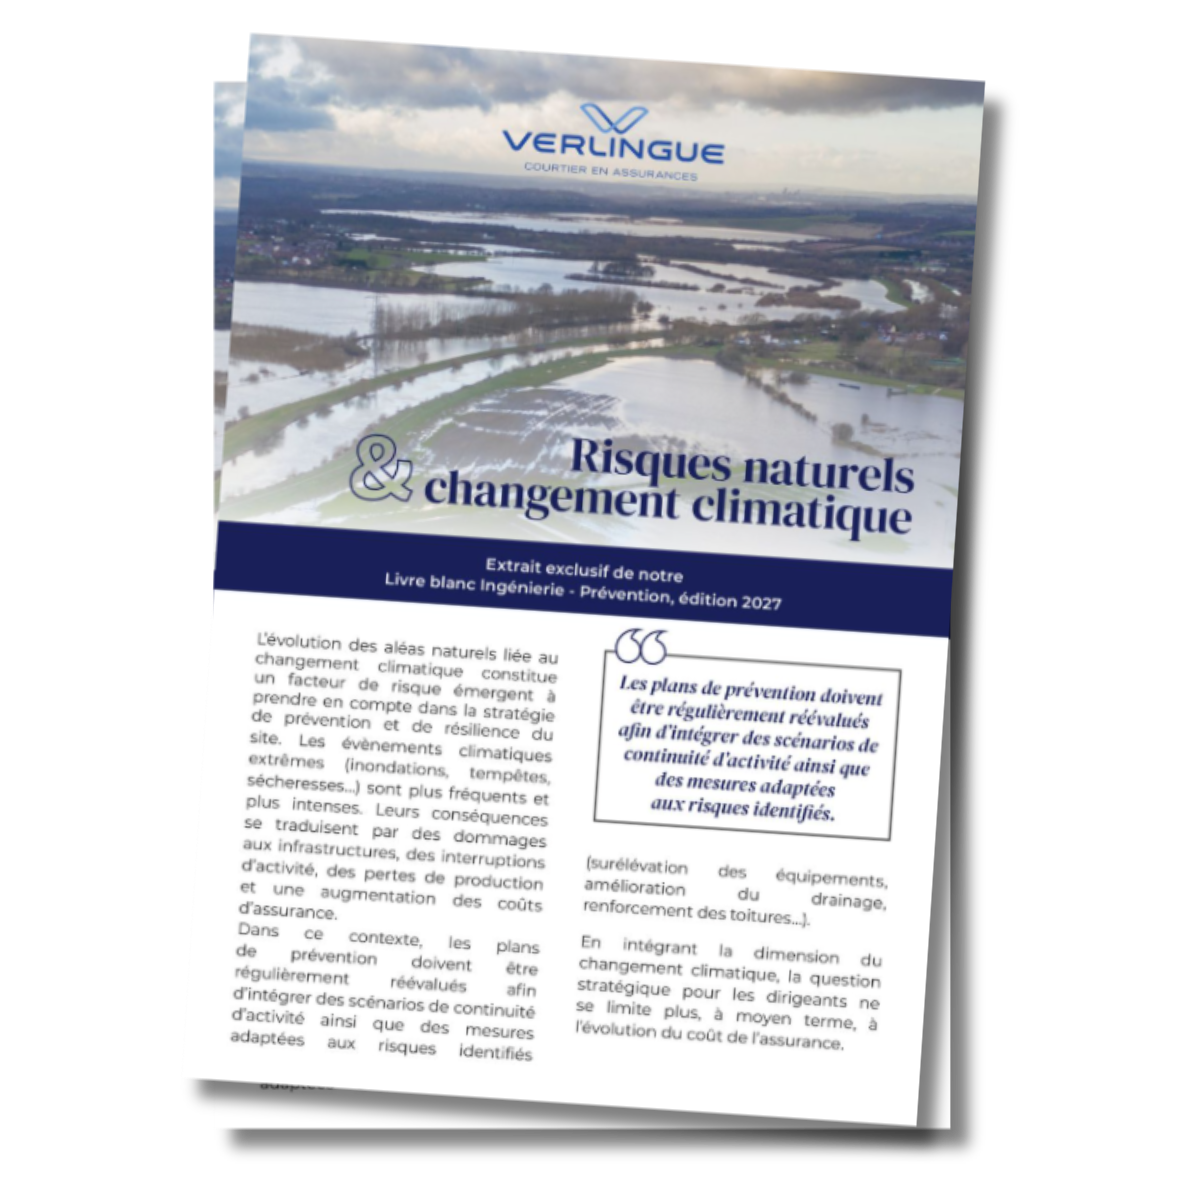
Grêle, tempêtes, fortes pluies : les événements climatiques peuvent provoquer des dommages importants aux bâtiments et aux équipements, mais aussi perturber ou interrompre l’activité d’une entreprise. Face à ces risques, l’anticipation repose sur trois leviers : identifier les vulnérabilités de ses sites, mettre en place des mesures de prévention adaptées et vérifier régulièrement ses garanties d’assurance.
L’été 2026 l’a une nouvelle fois démontré.
Entre juillet et août, le nombre de sinistres liés à la grêle et aux tempêtes accompagnés par Verlingue a été multiplié par plus de 3,5 par rapport à la même période en 2025, représentant plus de 4,2 millions d’euros de dommages.*
Au-delà de leur coût, ces événements peuvent avoir des conséquences multiples pour les entreprises : bâtiments endommagés, équipements détériorés, interruption de production ou difficultés de redémarrage.
La question n’est donc plus seulement de savoir comment réagir après un sinistre, mais comment préparer son entreprise avant qu’un événement climatique survienne.
Quels sont les principaux risques climatiques pour une entreprise ?
L’exposition dépend naturellement de l’implantation et de l’activité de chaque entreprise. Plusieurs aléas peuvent néanmoins menacer directement les sites et leur fonctionnement :
- la grêle ;
- les tempêtes et vents violents ;
- les inondations ;
- les fortes chaleurs ;
- la sécheresse ;
- les feux de forêt.
Le risque ne s’arrête pas aux murs de l’entreprise. Une entreprise peut également être affectée par l’exposition de ses fournisseurs stratégiques, plateformes logistiques, prestataires ou infrastructures dont elle dépend. C’est notamment un enjeu important pour les entreprises industrielles.
Comment anticiper les risques liés à la grêle et aux tempêtes ?
1. Identifier l’exposition de ses sites
La première étape consiste à comprendre où et comment l’entreprise est exposée. Cette analyse peut porter aussi bien sur les aléas actuels que futurs et prendre en compte les implantations de l’entreprise ainsi que certaines dépendances critiques. Chez Verlingue, cette démarche peut notamment s’appuyer sur CatNet®, développé par Swiss Re, afin de cartographier les expositions aux risques naturels et les concentrations de valeurs.
L’objectif : identifier les zones de vulnérabilité avant qu’elles ne se transforment en sinistre.
2. Évaluer concrètement les vulnérabilités
La cartographie constitue une première étape. Elle gagne à être confrontée à la réalité du terrain. Les visites de risques permettent notamment d’analyser les bâtiments, les procédés, les utilités et la chaîne d’approvisionnement afin de hiérarchiser les vulnérabilités et de déterminer des mesures techniques ou organisationnelles adaptées. Selon la nature des risques identifiés, les mesures étudiées peuvent par exemple concerner la surélévation d’équipements, l’amélioration du drainage ou le renforcement des toitures.
3. Préparer la continuité de l’activité
Un aléa climatique peut avoir des effets bien au-delà des dommages matériels.
Pour un industriel, par exemple, une inondation, une sécheresse ou un feu de forêt peut interrompre une production, affecter une ressource essentielle, désorganiser une chaîne d’approvisionnement ou retarder le redémarrage.
La prévention doit donc aussi intégrer la continuité d’activité : quelles fonctions doivent être rétablies en priorité ? De quels fournisseurs, ressources ou infrastructures l’entreprise dépend-elle ? Quels scénarios pourraient empêcher ou retarder le redémarrage ? Les plans de prévention ont ainsi vocation à être régulièrement réévalués pour tenir compte des risques identifiés et des scénarios de continuité d’activité.
4. Vérifier l’adéquation de ses garanties d’assurance
Enfin, l’anticipation passe par l’analyse de la couverture assurantielle.
L’évolution des risques naturels pose non seulement la question du coût de l’assurance, mais également celle de l’assurabilité de certains risques et, dans certaines zones, d’une possible réduction ou d’un retrait de garanties.
Il est donc utile d’articuler prévention et stratégie d’assurance plutôt que de les traiter séparément.
Pourquoi la prévention devient-elle stratégique face au changement climatique ?
La prévention ne vise plus uniquement à protéger les bâtiments.
Elle contribue également à préserver la continuité d’activité et la capacité d’une entreprise à présenter un risque documenté aux assureurs. La démarche utilisée par Verlingue associe notamment cartographie des expositions, expertise de terrain, continuité d’activité et stratégie assurantielle. Pour les entreprises, l’enjeu est donc double : réduire les conséquences potentielles d’un événement climatique et renforcer leur résilience dans la durée.
Que faire concrètement pour mieux protéger son entreprise ?
Avant le prochain épisode climatique, quatre questions peuvent servir de point de départ :
- Connaissons-nous précisément l’exposition de chacun de nos sites aux risques naturels ?
- Avons-nous identifié les équipements, activités et dépendances les plus vulnérables ?
- Nos mesures de prévention et notre organisation de continuité d’activité sont-elles adaptées à ces risques ?
- Nos garanties d’assurance sont-elles toujours cohérentes avec nos expositions et la valeur de nos actifs ?
La réponse à ces questions permet de passer d’une logique de réaction après sinistre à une véritable stratégie d’anticipation des risques climatiques.
Verlingue vous accompagne
Les équipes Verlingue accompagnent les entreprises dans l’identification de leurs vulnérabilités, la définition de mesures de prévention et l’articulation de ces actions avec leur stratégie assurantielle.
Vous souhaitez évaluer l’exposition de votre entreprise aux risques naturels ? Contactez nos experts pour échanger sur vos enjeux de prévention.
* Chiffres Verlingue communiqués dans les éléments éditoriaux fournis pour la période juillet-août 2026.
Aléas climatiques : comment protéger son entreprise face à la grêle et aux tempêtes ?
Identifier ses vulnérabilités, adopter les bons réflexes de prévention, vérifier ses garanties : autant d’actions qui permettent de mieux faire face aux aléas climatiques.
Rencontrez notre expert
Roland Baudu
Directeur Prévention